
Đầu tư tăng trưởng là gì? Cách chọn doanh nghiệp tăng doanh thu, lợi nhuận, dòng tiền và tránh rủi ro trả giá quá cao.
Đầu tư tăng trưởng (Growth Investing) là tìm kiếm những doanh nghiệp có khả năng mở rộng hoạt động và tăng lợi nhuận trong tương lai. Nhà đầu tư sẵn sàng nhìn xa hơn kết quả của một năm, nhưng phải trả lời một câu hỏi khó: liệu tiềm năng ấy đã được phản ánh quá nhiều vào giá cổ phiếu hay chưa?
Một doanh nghiệp có thể tăng gấp đôi lợi nhuận trong vài năm tới mà cổ đông mua ở mức giá quá cao vẫn không có lãi. Đây là lý do chiến lược tăng trưởng cần đi cùng nguyên tắc định giá.
Đầu tư tăng trưởng khác với tìm cổ phiếu tăng giá nhanh
Trong đầu tư tăng trưởng, chúng ta muốn sở hữu một doanh nghiệp có khả năng phát triển nhanh hơn mặt bằng chung nhờ mở rộng thị trường, giành thêm khách hàng, tăng năng suất hoặc phát triển sản phẩm mới.
Điểm cần phân biệt là giá cổ phiếu tăng nhanh không chứng minh doanh nghiệp đang tăng trưởng bền vững. Giá có thể biến động vì dòng tiền đầu cơ, câu chuyện truyền thông hay thay đổi tâm lý thị trường. Ngược lại, một doanh nghiệp tăng doanh thu và lợi nhuận tốt vẫn có thể có giai đoạn cổ phiếu đi ngang.
Năm dấu hiệu quan trọng của một doanh nghiệp tăng trưởng
1. Thị trường còn đủ rộng
Một doanh nghiệp muốn tăng trưởng trong nhiều năm phải còn không gian để bán thêm sản phẩm, phục vụ thêm khách hàng hoặc phát triển sang thị trường mới. Tỷ lệ thâm nhập thị trường, quy mô khách hàng tiềm năng và khả năng mở rộng hệ thống phân phối là những yếu tố đáng quan tâm.
Tuy nhiên, thị trường lớn mới là cơ hội. Chúng ta cần bằng chứng doanh nghiệp thực sự chiếm được thị phần và biến cơ hội thành doanh thu.
2. Có lợi thế cạnh tranh khi mở rộng
Công nghệ, thương hiệu, dữ liệu, chi phí sản xuất thấp hoặc mạng lưới khách hàng có thể giúp doanh nghiệp phát triển nhanh. Nhưng tăng trưởng quá nóng cũng dễ thu hút đối thủ mới. Nếu doanh nghiệp buộc phải liên tục giảm giá bán để giữ khách, biên lợi nhuận có thể giảm ngay cả khi doanh thu tăng.
3. Lợi nhuận tăng cùng doanh thu
Tăng doanh thu chưa chắc tạo ra giá trị. Doanh nghiệp có thể mở thêm chi nhánh khiến chi phí nhân sự, mặt bằng và marketing tăng nhanh hơn doanh thu. Hoặc phải chi mạnh cho vốn lưu động khiến tiền mặt liên tục thiếu hụt.
Nên đánh giá đồng thời doanh thu, lợi nhuận hoạt động, biên lợi nhuận, EPS và dòng tiền kinh doanh, không chỉ chọn công ty có phần trăm tăng doanh thu lớn nhất.
4. Tái đầu tư mang lại hiệu quả
Một doanh nghiệp tăng trưởng cần tái đầu tư lợi nhuận vào những hoạt động sinh lời: sản phẩm mới, nhà máy, nghiên cứu, công nghệ hoặc hệ thống bán hàng. Quan trọng không phải đầu tư bao nhiêu tiền, mà là mỗi đồng vốn bổ sung có tạo ra dòng tiền tương xứng hay không.
Đặc biệt cần lưu ý tình trạng liên tục phát hành cổ phiếu. Tổng lợi nhuận có thể tăng nhưng lợi nhuận trên mỗi cổ phiếu không tăng tương ứng do pha loãng.
5. Có khả năng duy trì tăng trưởng đủ lâu
Lợi nhuận tăng 100% trong một năm nghe rất hấp dẫn. Tuy nhiên, mức tăng có thể đến từ nền lợi nhuận năm trước rất thấp, bán tài sản hoặc một dự án mang tính nhất thời. Tốt hơn là xem xét vài năm liên tiếp và đánh giá liệu tốc độ tăng ấy còn tiếp tục được hay không.
Rủi ro đặc biệt của đầu tư tăng trưởng: P/E thu hẹp
Hãy xem một ví dụ hoàn toàn giả định, không gắn với mã cổ phiếu cụ thể.
Ở thời điểm mua, doanh nghiệp lãi 100 tỷ đồng mỗi năm và thị trường chấp nhận P/E 30 lần. Vốn hóa là 3.000 tỷ đồng. Nhà đầu tư tin rằng lợi nhuận sẽ tăng gấp đôi sau bốn năm.
Bốn năm sau, dự báo trở thành hiện thực: doanh nghiệp lãi 200 tỷ đồng. Nhưng do tăng trưởng dự kiến chậm lại hoặc thị trường yêu cầu mức sinh lời cao hơn, P/E lúc đó chỉ còn 15 lần.
Vốn hóa lúc này: 200 tỷ × 15 = 3.000 tỷ đồng. Nếu bỏ qua cổ tức và thay đổi số lượng cổ phiếu, nhà đầu tư gần như không có lợi nhuận, dù doanh nghiệp đã tăng gấp đôi lợi nhuận.
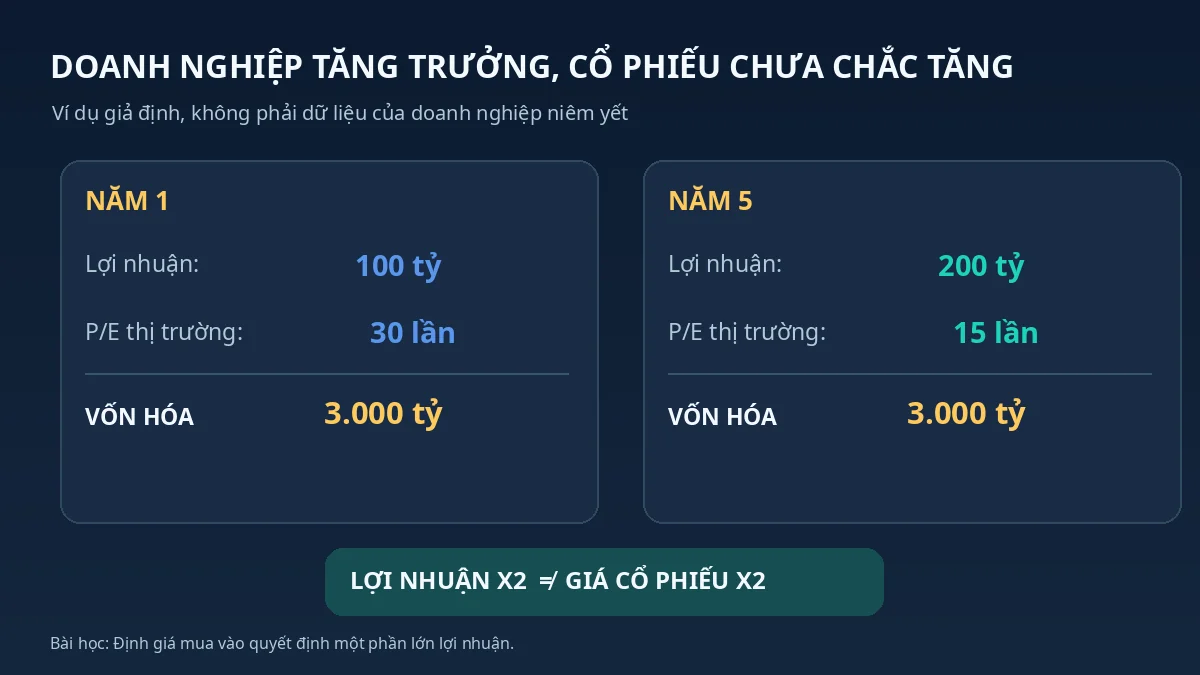
Đó là vấn đề thường gặp khi mua doanh nghiệp tốt ở mức giá phản ánh quá nhiều kỳ vọng. Tăng trưởng lợi nhuận không tự động bằng tăng trưởng thị giá, và thị giá tăng cũng không bảo đảm lợi nhuận thực nhận nếu phải bán trong lúc định giá thấp.
P/E cao có luôn là đắt?
Không hẳn. Một doanh nghiệp có khả năng tăng lợi nhuận nhanh, ổn định, tạo dòng tiền tốt và có lợi thế cạnh tranh bền vững có thể xứng đáng với mức P/E cao hơn doanh nghiệp tăng trưởng chậm.
Nhưng để đánh giá mức giá đó, chúng ta cần dự báo lợi nhuận nhiều năm và kiểm tra độ nhạy của định giá trước các kịch bản khác nhau. Tỷ lệ PEG (P/E chia cho tốc độ tăng trưởng lợi nhuận tính theo phần trăm) đôi khi được dùng tham khảo, nhưng không thể thay thế việc phân tích nợ, dòng tiền, tính chu kỳ và chất lượng quản trị.
Hãy lập ba kịch bản trước khi quyết định
Kịch bản tích cực: doanh nghiệp tăng trưởng đúng hoặc hơn kỳ vọng, duy trì biên lợi nhuận và thị trường tiếp tục chấp nhận mức định giá cao.
Kịch bản cơ sở: tăng trưởng vẫn diễn ra nhưng chậm hơn dự báo hấp dẫn nhất, doanh nghiệp cần đầu tư thêm và P/E trở về mức hợp lý hơn.
Kịch bản tiêu cực: sản phẩm mới không thành công, chi phí tăng, biên lợi nhuận giảm, cần huy động vốn thêm hoặc mất thị phần.
Chúng ta nên tính toán khoảng kết quả có thể xảy ra, chứ không lấy kịch bản tích cực nhất làm lý do duy nhất để mua cổ phiếu.
Đầu tư tăng trưởng và đầu tư giá trị có mâu thuẫn?
Hai cách tiếp cận không tách rời nhau như nhiều người tưởng. Giá trị của doanh nghiệp phụ thuộc vào dòng tiền tương lai, mà tăng trưởng là một thành phần quan trọng. Ngược lại, doanh nghiệp tăng trưởng cũng có một mức giá mà nếu mua quá cao, tỷ suất sinh lời kỳ vọng không còn hấp dẫn.
Cách tiếp cận GARP – Growth at a Reasonable Price kết hợp tìm kiếm doanh nghiệp tăng trưởng với kỷ luật định giá hợp lý. Thay vì tranh luận phương pháp nào thắng, chúng ta nên hỏi liệu khả năng tăng trưởng có đủ đáng tin và mức giá hiện tại còn để lại phần lợi nhuận phù hợp với rủi ro hay không.
Đầu tư tăng trưởng không phải trả bất cứ giá nào cho một tương lai đẹp. Đó là mua triển vọng có cơ sở với một mức giá mà nhà đầu tư vẫn có thể sinh lời khi thực tế không hoàn hảo như dự tính.
Đọc thêm
- Lọc cổ phiếu để chọn cổ phiếu tốt
- Góc nhìn về cổ phiếu công nghệ và phân phối hàng công nghệ
- Định giá doanh nghiệp
Bài viết mang tính giáo dục; ví dụ số liệu là giả định và không phải khuyến nghị giao dịch.
Đọc tiếp: Đầu tư giá trị bền vững và So sánh ba phương pháp đầu tư.
COMMENTS