
Kinh tế Việt Nam tăng trưởng mạnh, FTSE Russell nâng hạng nhưng VN-Index vẫn giảm: phân tích dòng tiền, định giá và kỳ vọng thị trường.
Việt Nam đang có tốc độ tăng trưởng kinh tế rất tích cực, thị trường chứng khoán cũng đã được FTSE Russell nâng hạng. Thế nhưng VN-Index vẫn giảm. Vì sao chứng khoán Việt Nam giảm khi những thông tin vĩ mô đều có vẻ thuận lợi? Đó không hẳn là nghịch lý, nếu chúng ta phân biệt được kinh tế, kết quả kinh doanh và kỳ vọng của nhà đầu tư.
Kinh tế tăng trưởng và chứng khoán được nâng hạng: Những con số đáng chú ý
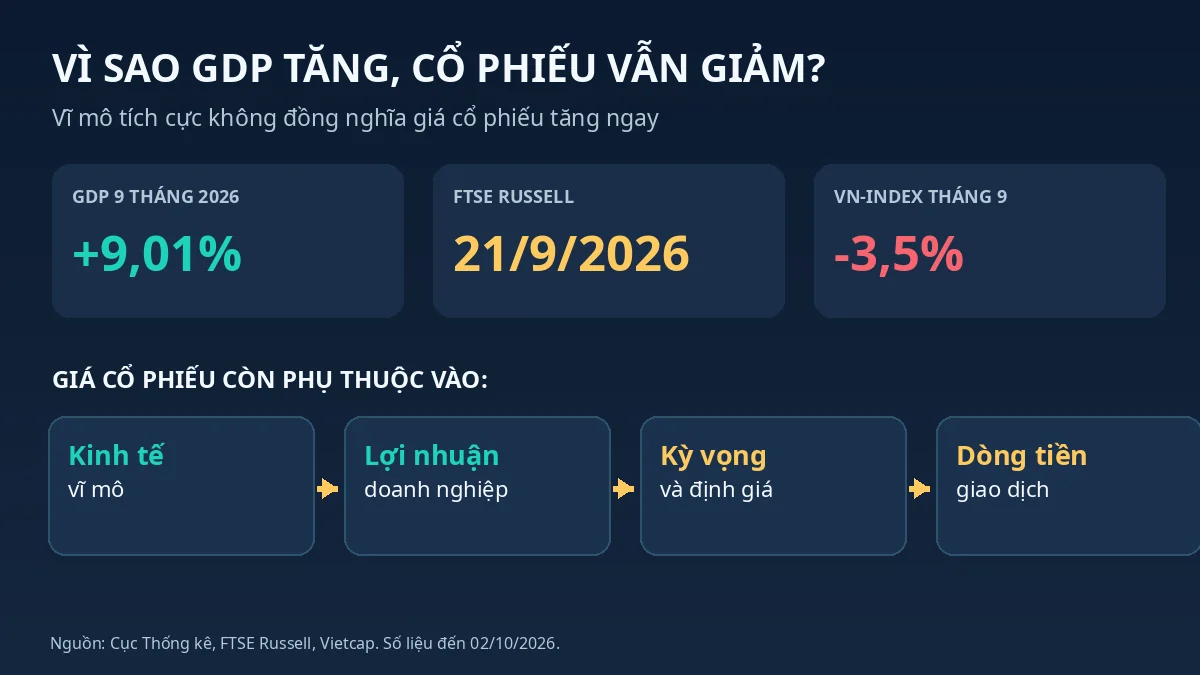
Theo Cục Thống kê, GDP chín tháng năm 2026 ước tăng 9,01% so với cùng kỳ; riêng quý III tăng 9,95%. Đây là số liệu phản ánh đà phát triển mạnh của nền kinh tế trong một giai đoạn cụ thể, nhưng không phải cam kết rằng doanh nghiệp niêm yết nào cũng có lợi nhuận tăng tương ứng.
Ngày 21/9/2026, Việt Nam chính thức được FTSE Russell chuyển từ nhóm thị trường cận biên sang thị trường mới nổi thứ cấp. Đây là dấu mốc tích cực về khả năng tiếp cận thị trường và hội nhập vốn quốc tế. Việc đưa cổ phiếu Việt Nam vào các bộ chỉ số được triển khai theo nhiều đợt, dự kiến hoàn tất vào tháng 9/2027, không diễn ra toàn bộ trong một phiên.
Trong khi đó, báo cáo thị trường tháng 9/2026 của Vietcap cho biết VN-Index giảm 3,5% trong tháng, về khoảng 1.768,6 điểm. Thanh khoản tiếp tục suy yếu, khối ngoại gia tăng bán ròng. Tin tốt về vĩ mô và nâng hạng cùng tồn tại với áp lực giá trong ngắn hạn.
1. GDP tăng không đồng nghĩa tất cả doanh nghiệp đều lãi lớn
GDP đo lường giá trị hàng hóa, dịch vụ được tạo ra trong nền kinh tế. Nhưng mức giá mà nhà đầu tư trả cho cổ phiếu thường gắn với lợi nhuận tương lai, dòng tiền và rủi ro của từng doanh nghiệp.
Giả sử một doanh nghiệp tăng doanh thu 10%, song chi phí nguyên liệu, tiền lương và lãi vay tăng nhanh hơn. Lợi nhuận sau thuế có thể giảm, mặc dù thị trường tiêu thụ nói chung vẫn phát triển. Một doanh nghiệp khác, nhờ xuất khẩu tốt hoặc năng suất cao, có thể tăng lợi nhuận 30% ngay trong cùng giai đoạn.
Điều cần hỏi không phải chỉ là "kinh tế tăng bao nhiêu?", mà là ngành nào hưởng lợi và lợi ích đó chuyển thành lợi nhuận trên mỗi cổ phiếu như thế nào?
2. Giá cổ phiếu phản ánh kỳ vọng, không chỉ kết quả hôm nay
Thị trường thường phản ứng trước khi kết quả kinh doanh chính thức xuất hiện. Nếu nhiều nhà đầu tư đã dự đoán doanh nghiệp sẽ tăng lợi nhuận 30%, giá có thể tăng từ trước. Đến lúc con số 30% được công bố, cổ phiếu không nhất thiết tiếp tục tăng.
Giả sử kỳ vọng thị trường đã lên tới 40%. Khi lợi nhuận thực tế chỉ tăng 30%, doanh nghiệp vẫn tốt lên nhưng lại kém hơn kỳ vọng. Những người mua vì câu chuyện tăng trưởng có thể chốt lời hoặc giảm vị thế.
Cách giải thích này cũng áp dụng với việc nâng hạng: đây là thông tin được chuẩn bị từ trước, không phải một món quà bất ngờ dành cho mọi cổ phiếu vào đúng ngày có hiệu lực.
3. Nâng hạng không có nghĩa dòng vốn mua vào ngay lập tức
Nâng hạng giúp thị trường đủ điều kiện tiếp cận các nhóm nhà đầu tư và bộ chỉ số rộng hơn. Tuy nhiên, dòng vốn còn phụ thuộc quy mô quỹ, danh mục, lịch tái cơ cấu, khả năng tiếp cận chứng khoán và chiến lược quản lý.
Theo lộ trình công bố, việc bổ sung cổ phiếu Việt Nam được thực hiện qua các giai đoạn kéo dài đến tháng 9/2027. Vì vậy, không thể coi toàn bộ dòng vốn kỳ vọng sẽ xuất hiện ngay khi nhãn phân loại thay đổi.
Chúng ta cũng cần phân biệt hai tổ chức xếp hạng: nâng hạng bởi FTSE Russell không đồng nghĩa Việt Nam tự động được MSCI nâng hạng theo tiêu chí của họ.
4. Định giá có thể giảm dù doanh nghiệp vẫn phát triển
Một cổ phiếu được định giá bằng nhiều cách, trong đó P/E là chỉ số dễ hình dung. Giả sử doanh nghiệp tạo ra EPS 4.000 đồng và được giao dịch ở P/E 20 lần, tương đương giá 80.000 đồng.
Nếu thị trường thay đổi mức định giá chấp nhận xuống còn P/E 15 lần, giá lý thuyết sẽ chỉ còn 60.000 đồng, cho dù EPS không đổi. Đây là ví dụ giả định, không phải dự báo giá của cổ phiếu cụ thể.
Lãi suất, lợi suất trái phiếu, mức chấp nhận rủi ro và triển vọng lợi nhuận đều ảnh hưởng tới định giá. Khi nhà đầu tư yêu cầu tỷ suất sinh lời cao hơn, họ có thể chỉ chấp nhận mua ở mức giá thấp hơn.
5. Dòng tiền và thanh khoản quyết định nhiều biến động ngắn hạn
Thị trường chứng khoán có thể được hỗ trợ bởi thông tin tốt, nhưng giá được hình thành từ các lệnh mua bán thực tế. Trong một giai đoạn nhiều nhà đầu tư giảm tỷ trọng cổ phiếu, người bán phải hạ giá để tìm người mua.
Áp lực bán ròng từ khối ngoại, giao dịch ký quỹ, nhu cầu rút tiền hoặc thay đổi phân bổ tài sản đều có thể ảnh hưởng thị trường. Đây không phải bằng chứng kinh tế đang xấu đi, mà là bằng chứng cầu và cung tại các mức giá cụ thể đang thay đổi.
6. VN-Index không đại diện cho mọi doanh nghiệp Việt Nam
VN-Index phản ánh diễn biến nhóm cổ phiếu trên HOSE theo phương pháp tính chỉ số. Những cổ phiếu vốn hóa lớn có thể tác động mạnh hơn tới chỉ số, trong khi nhiều doanh nghiệp chưa niêm yết hoặc cổ phiếu quy mô nhỏ biến động theo hướng khác.
Bởi vậy, VN-Index giảm không chứng minh mọi doanh nghiệp đều giảm lợi nhuận; VN-Index tăng cũng không đồng nghĩa chúng ta mua cổ phiếu nào cũng có lãi.
Nhà đầu tư nên làm gì khi kinh tế tốt nhưng thị trường yếu?
Nếu đầu tư dài hạn, chúng ta nên kiểm tra lại chất lượng doanh nghiệp, triển vọng ngành, đòn bẩy, dòng tiền và mức định giá. Nếu chủ yếu giao dịch theo xu hướng, việc quan sát thanh khoản, độ rộng thị trường và giới hạn thua lỗ lại quan trọng hơn.
Cũng cần ghi nhớ: một cổ phiếu giảm 30% chưa chắc đã rẻ; một doanh nghiệp tốt cũng không đáng mua bằng mọi giá. Thị trường yếu có thể tạo cơ hội, nhưng không có dấu hiệu riêng lẻ nào bảo đảm đã tới đáy.
Kinh tế phát triển tạo ra cơ hội; doanh nghiệp tạo ra giá trị; mức giá mua và quản trị rủi ro quyết định đáng kể hiệu quả đầu tư.
Đọc thêm trên Lựa Chọn Cổ Phiếu
- Tính chu kỳ của thị trường chứng khoán
- Chiến thuật giải ngân của nhà đầu tư giá trị
- Định giá doanh nghiệp
Nguồn tham khảo
- Cục Thống kê: GDP quý III và chín tháng năm 2026
- FTSE Russell: xác nhận nâng hạng, hiệu lực từ 21/9/2026
- Cổng thông tin Chính phủ: lộ trình phân bổ cổ phiếu sau nâng hạng
- Vietcap: báo cáo tổng kết thị trường tháng 9/2026
Bài viết mang tính giáo dục và phân tích tại thời điểm tháng 10/2026, không phải khuyến nghị mua bán cổ phiếu cụ thể.
Đọc tiếp: Đầu tư giá trị bền vững và So sánh các phương pháp đầu tư.
COMMENTS
[…] Bài 6: Định giá doanh nghiệp – GiaoThong Bài 30 – 5 sai lầm khi áp dụng chiến lược ăn cổ tức trong đầu tư chứng khoán – GiaoThong Quản lý danh mục đầu tư bằng AI: Từ Excel đến trợ lý đầu tư cá nhân Vì sao kinh tế tăng trưởng, chứng khoán được nâng hạng mà VN-Index vẫn giảm? […]