
Đầu tư giá trị bền vững từ chất lượng doanh nghiệp, lợi nhuận, dòng tiền đến biên an toàn, không chỉ dựa vào P/E thấp.
Đầu tư giá trị bền vững không phải là săn cổ phiếu có thị giá thấp nhất, P/E nhỏ nhất hay đã giảm giá nhiều nhất. Điều quan trọng hơn là tìm doanh nghiệp có khả năng tạo ra giá trị trong nhiều năm và chỉ mua khi mức giá đủ hợp lý.
Có một câu hỏi mà người đầu tư nên tự đặt ra: Nếu thị trường đóng cửa ba năm, chúng ta có còn muốn làm cổ đông của doanh nghiệp này không? Câu trả lời giúp phân biệt việc sở hữu một doanh nghiệp với việc chỉ kỳ vọng người khác sẽ mua lại cổ phiếu giá cao hơn.
Cổ phiếu là quyền sở hữu, không chỉ là một con số trên bảng giá
Hãy tưởng tượng chúng ta định mua một cửa hàng đang hoạt động. Chắc chắn chúng ta phải xem doanh thu, chi phí, lợi nhuận, khách hàng, hợp đồng thuê mặt bằng và khả năng cạnh tranh, thay vì chỉ hỏi giá cửa hàng đã giảm bao nhiêu so với năm trước.
Khi mua cổ phiếu, chúng ta cũng đang mua quyền sở hữu một phần doanh nghiệp. Giá trên thị trường có thể thay đổi mỗi ngày, còn sức mạnh kinh doanh và lợi thế cạnh tranh thường biến chuyển qua nhiều năm.
Sáu tiêu chí lựa chọn doanh nghiệp theo phương pháp đầu tư giá trị
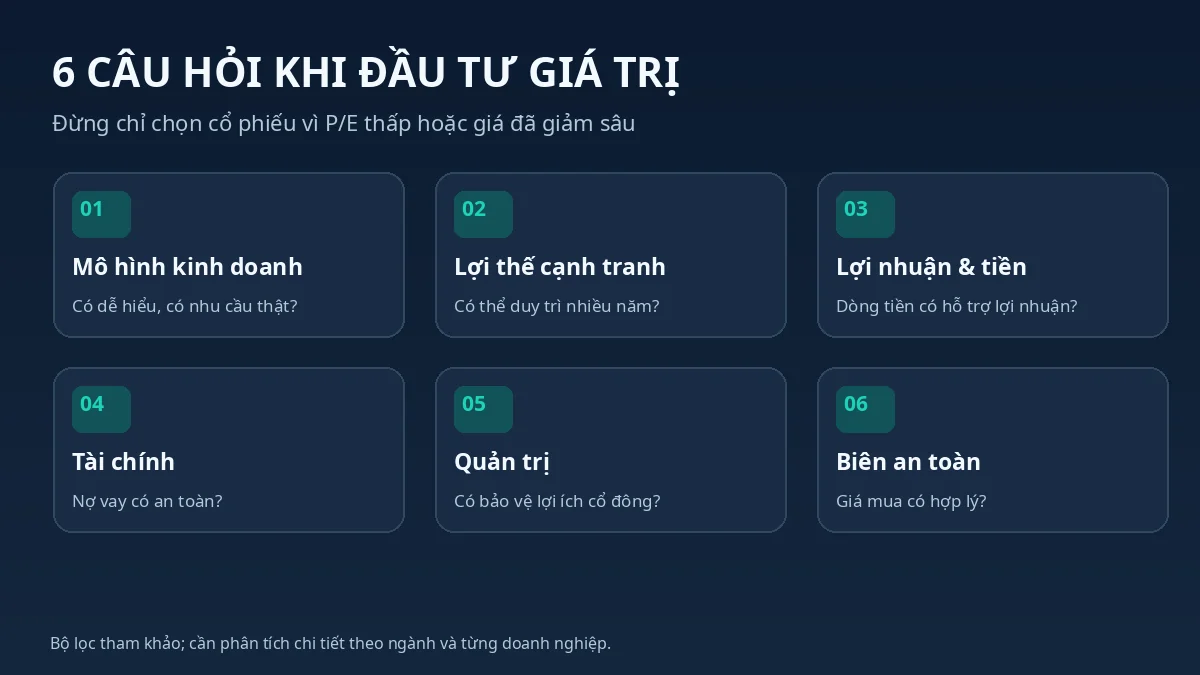
1. Mô hình kinh doanh có dễ hiểu và có nhu cầu thật?
Doanh nghiệp cần có khách hàng thực sự sẵn sàng trả tiền cho sản phẩm hoặc dịch vụ. Chúng ta phải giải thích được doanh nghiệp kiếm tiền bằng cách nào, chi phí chủ yếu là gì và doanh thu có phụ thuộc quá nhiều vào một khách hàng hoặc một hợp đồng không.
Nếu không hiểu vì sao doanh nghiệp kiếm được lợi nhuận, việc dự báo tương lai sẽ giống đoán mò.
2. Lợi thế cạnh tranh có thể duy trì nhiều năm?
Doanh nghiệp có thể sở hữu thương hiệu mạnh, mạng lưới phân phối lớn, chi phí thấp, công nghệ, dữ liệu hay lợi thế về quy mô. Song mọi lợi thế đều có thể suy yếu khi đối thủ xuất hiện, hành vi tiêu dùng thay đổi hoặc công nghệ cũ bị thay thế.
Đừng chỉ hỏi hiện tại doanh nghiệp có lợi thế hay không. Hãy hỏi điều gì có thể khiến lợi thế ấy biến mất.
3. Lợi nhuận có đi cùng dòng tiền?
Lợi nhuận kế toán quan trọng, nhưng tiền thu được cũng quan trọng không kém. Doanh nghiệp có thể báo lãi tăng liên tục trong khi phải thu lớn dần, tồn kho tích tụ và dòng tiền từ hoạt động kinh doanh âm trong nhiều kỳ.
Cần đọc báo cáo lưu chuyển tiền tệ, thuyết minh các khoản phải thu, chi phí dự phòng và lợi nhuận bất thường. Một khoản lợi nhuận bán tài sản có thể chỉ xảy ra một lần và không nên được coi là sức kiếm tiền thường xuyên.
4. Nợ vay có nằm trong khả năng kiểm soát?
Vay nợ không luôn xấu. Nợ có thể giúp doanh nghiệp phát triển khi dự án sinh lời tốt. Nhưng nợ vay lớn cùng lãi suất tăng hoặc nhu cầu tiêu thụ giảm có thể đe dọa sự tồn tại của doanh nghiệp.
Chúng ta nên kiểm tra nghĩa vụ trả nợ, khả năng trả lãi, tài sản bảo đảm và nhu cầu vốn đầu tư sắp tới. Các thước đo phải phù hợp với từng ngành; ngân hàng không thể được đánh giá theo đúng bộ tỷ lệ dành cho doanh nghiệp sản xuất.
5. Ban lãnh đạo có đối xử công bằng với cổ đông?
Lợi nhuận tốt chưa chắc thành lợi ích của cổ đông nếu doanh nghiệp đầu tư thiếu hiệu quả, phát hành thêm quá nhiều cổ phiếu hay có giao dịch bên liên quan khó hiểu.
Một ban lãnh đạo đáng tin cậy cần minh bạch, thực hiện cam kết hợp lý, phân bổ vốn thận trọng và thừa nhận khi có quyết định không hiệu quả.
6. Giá mua có tạo được biên an toàn?
Ngay cả doanh nghiệp tốt cũng có thể trở thành khoản đầu tư kém nếu được mua quá đắt. Chúng ta cần ước lượng khoảng giá trị hợp lý dựa trên khả năng sinh lợi và dòng tiền tương lai, không coi một con số định giá là chân lý tuyệt đối.
Biên an toàn là khoảng cách giữa giá mua và mức giá trị hợp lý ước tính, nhằm dự phòng sai số trong dự báo. Biên an toàn không xóa bỏ rủi ro; nó chỉ giúp quyết định ít mong manh hơn khi kịch bản thực tế lệch khỏi kỳ vọng.
Vì sao P/E thấp chưa đủ chứng minh cổ phiếu rẻ?
Giả sử doanh nghiệp có lợi nhuận 100 tỷ đồng, vốn hóa 1.000 tỷ đồng, P/E bằng 10 lần. Nếu lợi nhuận 100 tỷ là mức đỉnh của chu kỳ còn năm sau chỉ còn 50 tỷ, P/E tính trên lợi nhuận mới sẽ thành 20 lần, dù giá cổ phiếu chưa thay đổi.
Ngược lại, một doanh nghiệp có P/E 15 lần nhưng dòng tiền tốt, ít nợ và khả năng sinh lợi ổn định có thể hấp dẫn hơn. Các chỉ số P/E, P/B, ROE, ROIC hay tỷ suất cổ tức đều cần được đặt trong bối cảnh hoạt động kinh doanh thực tế.
Cổ tức và lãi kép có vai trò như thế nào?
Doanh nghiệp tạo ra tiền mặt bền vững có thể chia cổ tức để cổ đông nhận được dòng thu nhập. Nếu cổ đông tái đầu tư phù hợp, lãi kép có thể phát huy tác dụng theo thời gian.
Tuy nhiên, cổ tức cao không tự động đồng nghĩa chất lượng doanh nghiệp cao. Một khoản chia cổ tức được duy trì bằng nợ vay là tín hiệu rất khác với cổ tức được chi trả từ tiền tự do do hoạt động kinh doanh tạo ra.
Một công ty chưa chia nhiều cổ tức vẫn có thể tạo giá trị nếu họ tái đầu tư được với mức sinh lời hấp dẫn. Do đó, cần đánh giá khả năng sử dụng vốn, không áp một công thức chung cho mọi doanh nghiệp.
Đầu tư dài hạn không có nghĩa mua rồi quên
Kiên nhẫn rất quan trọng, nhưng không nên trở thành cố chấp. Nếu doanh nghiệp mất lợi thế cạnh tranh, dòng tiền suy kiệt, ban lãnh đạo kém minh bạch hay giá thị trường vượt quá xa giá trị hợp lý, chúng ta có lý do để đánh giá lại vị thế.
Một danh mục giá trị vẫn có thể giảm nhiều trong một giai đoạn thị trường xấu. Không có phương pháp nào bảo đảm luôn sinh lời. Điểm mạnh của đầu tư giá trị là chúng ta có bộ tiêu chí rõ ràng để kiểm tra luận điểm đầu tư, thay vì chỉ phụ thuộc vào chuyển động ngẫu nhiên của thị giá.
Quy trình thực hành cho nhà đầu tư cá nhân
Một quy trình đơn giản là bắt đầu từ ngành nghề hiểu được; đọc ít nhất ba đến năm năm báo cáo tài chính nếu có; đánh giá chất lượng lợi nhuận, dòng tiền, nợ và quản trị; ước tính giá trị hợp lý theo nhiều kịch bản; cuối cùng mới quyết định giá giải ngân và tỷ trọng phù hợp.
Doanh nghiệp tốt tạo nên cơ sở dài hạn. Giá mua hợp lý và quản trị rủi ro giúp tăng cơ hội biến cơ sở ấy thành hiệu quả đầu tư.
Đọc thêm
- Thế nào là một cổ phiếu tốt và cách lựa chọn doanh nghiệp
- Định giá doanh nghiệp
- Chiến thuật giải ngân của nhà đầu tư giá trị
- Cổ tức bằng cổ phiếu, cổ tức tiền và lãi suất kép
Bài viết cung cấp kiến thức đầu tư, không phải khuyến nghị mua bán chứng khoán.
Đọc tiếp: Đầu tư tăng trưởng và So sánh giá trị, tăng trưởng và đầu cơ.
Các bài chuyên sâu về đầu tư giá trị
Đầu tư giá trị chỉ bền vững khi đánh giá đúng doanh nghiệp và tránh trả giá quá cao. Các bài dưới đây đi sâu vào định giá, giải ngân, cổ tức và những chiến lược đặc biệt có thể gặp nhiều rủi ro.
COMMENTS
[…] Đọc tiếp: Đầu tư giá trị, tăng trưởng hay đầu cơ? và Đầu tư giá trị bền vững. […]
[…] tiếp: Đầu tư giá trị bền vững và So sánh ba phương pháp đầu […]
[…] Đầu tư giá trị bền vững […]
[…] Đầu tư giá trị và biên an toàn […]
[…] Đầu tư giá trị bền vững […]
[…] Đầu tư giá trị bền vững […]
[…] Đầu tư giá trị và chất lượng doanh nghiệp […]
[…] Đầu tư giá trị bền vững […]