
Định giá doanh nghiệp
Liên quan tới giá trị doanh nghiệp hay tính theo từng cổ phiếu thì là định giá cổ phiếu, sẽ có nhiều phương pháp tính khác nhau. Có những người như Warren Buffett sẽ tính cả giá trị hữu hình và giá trị vô hình (thương hiệu, bằng sáng chế) nhưng ông thầy là Benjamin Graham thì chỉ tính giá trị hữu hình. Nếu không tính giá trị vô hình, có thể bỏ qua mất các tài sản ẩn (vd những miếng đất mặt tiền phố cổ).
Theo tôi thì việc định giá là xác định chính xác các giá trị của doanh nghiệp trong đó bao gồm cả tài sản hữu hình, tài sản vô hình, các giá trị mang lại từ vị thế của doanh nghiệp trên thị trường, khả năng cạnh canh của sản phẩm và dịch vụ, các yếu tố về khách hàng và kênh phân phối, các năng lực của doanh nghiệp về quản trị chi phí và quản trị rủi ro, biên lợi nhuận gộp, lợi nhuận ròng…
Rất nhiều nội dung đã được đưa ra như vấn đề vòng quay vốn, khả năng thanh toán, hàng tồn kho chậm luân chuyển, nợ quá hạn và nợ xấu.. là các yếu tố rủi ro cần quan tâm và có thể doanh nghiệp chưa có đủ năng lực quản trị cần thiết để quản lý.
Sau khi đưa tất cả lên bàn cân, chúng ta sẽ xác định một giá phù hợp cho doanh nghiệp đó. Giá này khi tính trên từng cổ phiếu đang lưu hành thì có thể cao hơn, bằng hoặc thấp hơn thị giá của cổ phiếu.
Cũng từng có các tranh luận liên quan tới tài sản và tiêu sản. Tài sản giúp chúng ta (người chủ sở hữu công ty) thu được lợi nhuận, tiêu sản làm cho chúng ta bị mất tiền.
Nếu chúng ta mua được cổ phiếu của các công ty làm ăn tốt, lợi nhuận và EPS ngày càng tăng và nhà đầu tư hàng năm sẽ thu về được lợi nhuận thông qua cổ tức, hoặc bằng cách bán dần các cổ phiếu để thu hồi vốn đầu tư của mình, trong điều kiện giá ngày càng tăng tương ứng so với sự tăng trưởng của công ty, có nghĩa là chúng ta đang sở hữu một tài sản.
Nếu chúng ta mua cổ phiếu của các doanh nghiệp làm ăn bết bát, lợi nhuận giảm và thậm chí còn âm thì khả năng chúng ta bị thua lỗ cao và nếu doanh nghiệp thường xuyên thua lỗ tức là chúng ta đã mua phải tiêu sản.
Với nhà đầu tư giá trị, nếu giá qua phương pháp định giá thấp hơn một khoảng nhất định so với thị giá, tức là khi đó chúng ta có biên an toàn (MOS – margin of safety), vì trong tương lai công ty đó còn mang lại lợi nhuận cao hơn tức là thị giá sẽ ngày càng tăng.
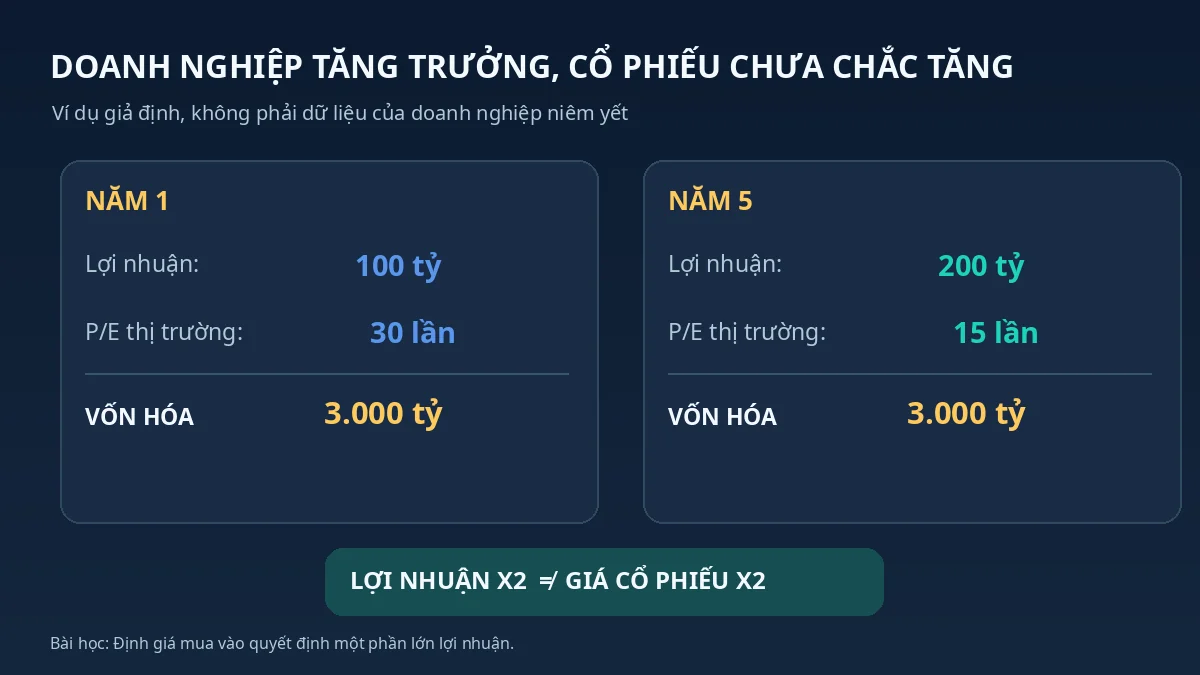
Thị giá xác định qua cung – cầu, do đó có thể có các trường hợp thị giá vượt quá giá được định giá và khi đó nhà đầu tư có thể gặp rủi ro khi thị trường sụt giảm thì thị giá của cổ phiếu cũng giảm, trường hợp này chúng ta đã chứng kiến nhiều trong quá khứ khi dự báo lợi nhuận thấp trong khi P/E của cổ phiếu cao dẫn đến sự điều chỉnh.
Trong cùng một ngành, thường người ta sẽ có sự so sánh tương đối giữa các doanh nghiệp cùng ngành. Tuy nhiên với doanh nghiệp đầu ngành thì luôn có khoảng cách khá xa với doanh nghiệp còn lại. Ví dụ về bảo hiểm có BVH, ngân hàng của VCB luôn bỏ xa các đơn vị khác trong ngành về thị giá.
Để đánh giá một doanh nghiệp xem có nên đầu tư không, có nhiều yếu tố cần quyết định như ban lãnh đạo có đạo đức và năng lực không? Ngành còn hấp dẫn không? Chiến lược cạnh tranh thế nào? Đối thủ ra sao? Sản phẩm dịch vụ có tốt không? Khách hàng chấp nhận không?
Nếu định đầu cơ thì cứ mua giá A bán giá A+, có lãi là được, nước nổi bèo nổi. Tuy nhiên rủi ro có thể rất lớn nếu đầu cơ sai. Trong lý thuyết về đầu cơ, họ phải đặt ra ngưỡng cắt lỗ (tùy từng người, thường ở mức 5%-10%) để đảm bảo không bị lỗ quá nhiều cho một cổ phiếu.
GiaoThong, 12/2015 (cập nhật 12/2016)
#GiaoThong | #LuaChonCoPhieu
Bài 17: Giới thiệu các cuốn sách (nước ngoài) về chứng khoán – GiaoThong
Cách định giá cổ phiếu theo ba góc nhìn
Không có phương pháp định giá nào áp dụng chính xác cho tất cả doanh nghiệp. Khi định giá, chúng ta nên so sánh ít nhất ba góc nhìn: khả năng tạo lợi nhuận, giá trị tài sản và dòng tiền có thể phân phối trong tương lai. Kết quả là một khoảng ước tính, không phải một con số chính xác tuyệt đối.
1. Định giá theo lợi nhuận
Phương pháp P/E so sánh thị giá với thu nhập trên mỗi cổ phiếu. Ví dụ doanh nghiệp có EPS bền vững 4.000 đồng, ở P/E 10 lần thì mức tham chiếu là 40.000 đồng/cổ phiếu; ở P/E 15 lần thì là 60.000 đồng. Điều quan trọng là EPS có bền vững không và mức P/E dự kiến có phù hợp đặc thù ngành, lãi suất và tăng trưởng hay không. Không lấy lợi nhuận đột biến của một quý để tính cho nhiều năm.
2. Định giá theo tài sản
P/B giúp so sánh thị giá với giá trị sổ sách, có thể hữu ích đối với một số nhóm doanh nghiệp nhưng cần phân tích chất lượng hàng tồn kho, khoản phải thu, bất động sản, công nợ và khả năng chuyển tài sản thành tiền. Cùng P/B 0,8 lần, doanh nghiệp có tài sản minh bạch và tạo tiền đều đặn rất khác doanh nghiệp chứa nhiều khoản phải thu khó đòi.
3. Định giá theo dòng tiền
Chiết khấu dòng tiền (DCF) dựa trên tiền mà hoạt động kinh doanh có thể tạo ra trong tương lai, sau khi tính nhu cầu vốn đầu tư, mức độ rủi ro và chi phí vốn. Sai số trong dự báo tăng trưởng, biên lợi nhuận hoặc lãi suất chiết khấu có thể làm giá trị thay đổi lớn. Vì vậy cần tính kịch bản thận trọng, cơ sở và tích cực.
Kiểm tra biên an toàn trước khi mua
Chúng ta không nên mua vì một báo cáo đưa ra giá mục tiêu cao hơn thị giá hiện tại. Hãy xem các giả định và mức sai số có thể chấp nhận, sau đó đặt biên an toàn phù hợp. Giá cổ phiếu giảm mạnh chưa có nghĩa đã rẻ nếu giá trị nội tại cũng suy giảm.
Các bài liên quan để thực hành
- Tiêu chí nhận diện cổ phiếu và doanh nghiệp tốt
- Định giá cổ phiếu trả cổ tức
- Đầu tư giá trị bền vững và biên an toàn
- Định giá doanh nghiệp tăng trưởng
- Dùng AI hỗ trợ phân tích và phản biện định giá
Ví dụ số liệu chỉ để minh họa phương pháp, không phải định giá hay khuyến nghị mua bán cổ phiếu cụ thể.
COMMENTS
[…] thêm: Bài 6: Định giá doanh nghiệp và Bài 31: Chiến lược Đầu mẩu Cigar (một cách áp dụng tư tưởng của Benjamin […]
[…] Nhà đầu tư thông minh nên quan tâm tới các khả năng thu lời từ các biến động giá đó. Có hai cách có thể dùng, đó là Xác định Thời điểm và Định giá. […]
[…] Bài 6: Định giá doanh nghiệp […]
[…] Định giá doanh nghiệp […]
[…] Định giá cổ phiếu và doanh nghiệp […]